人老了最怕拖累家人?君龙龙回首3号B款,给晚年留一份底气
人这一辈子,忙忙碌碌大半生,到了晚年,最大的心愿就是尽量别给儿女添麻烦。
近几年,身边不少长辈,患上上阿尔茨海默病或是帕金森,真的太熬人。阿尔茨海默就像慢慢擦掉记忆,到最后吃饭、穿衣都要人伺候;帕金森从手脚不受控制,发展到走不了路,只能卧床。
设想一下,如果家中有老人失能,24 小时都离不开人。请护工加上日常开销,长年累月下来,这笔负担是很重。普通家庭碰上这种事,不光老人遭罪,子女也要一边上班一边分心照顾,整个家的生活节奏全都打乱。
说实话,面对长期照护的开销,光靠社保或者自己硬攒钱,心里是真的没底。但这时候如果有一份能专门兜底的保障,心里会安稳许多。最近了解到君龙龙回首 3 号 B 款特定疾病保险(互联网),不少设计很贴合养老照护的需求。
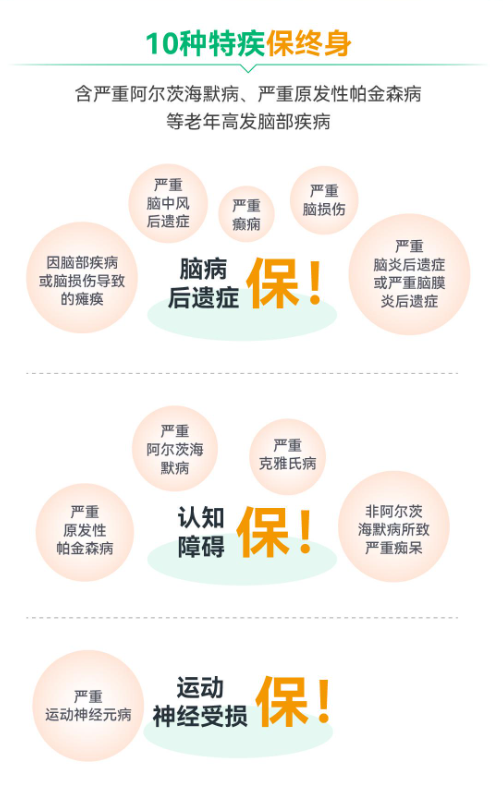
1.终身保障:有病治病,无病留钱
先看基础责任,保障合同内 10 种特定疾病,符合理赔条件就能赔付。就算一辈子健康平安,百年之后,也会留下一笔身故保险金给到家人。
2.阶梯赔付,应对晚年风险
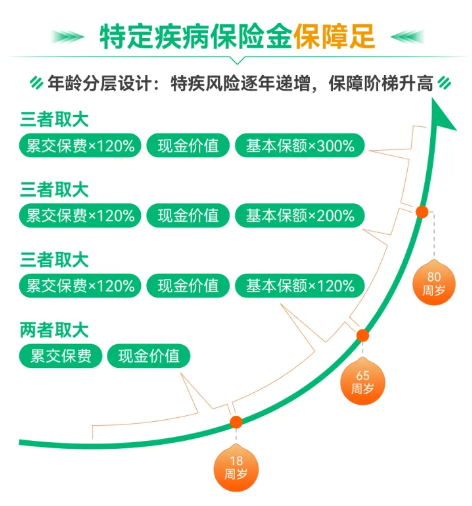
市面上绝大多数的重疾险都是保额买多少,理赔时就赔多少,可时间一长,加上长期照护的开销,早年买的保额就不够用了。这款产品考虑到这点,特疾赔付额度是阶梯上涨的:
18-64 岁确诊合同约定疾病,赔 120% 基本保额;
65-79 岁确诊合同约定疾病,赔 200% 基本保额;
80 岁及以上确诊合同约定疾病,赔 300% 基本保额。
年纪越大,照护需求越高,80 岁之后能拿到三倍基本保额,刚好补上最需要用钱的阶段。
3. 两种理赔方式任选,更加人性化
这是我觉得最接地气、最贴合老年现实的设计。传统保险都是一口气把几十万打给你。但在现实生活中,失智失能的老人,突然手里捏着这么一大笔钱,真不见得是好事——可能会被骗去买保健品,可能被亲戚惦记借走,也可能因为没规划好,没几年就花光了。
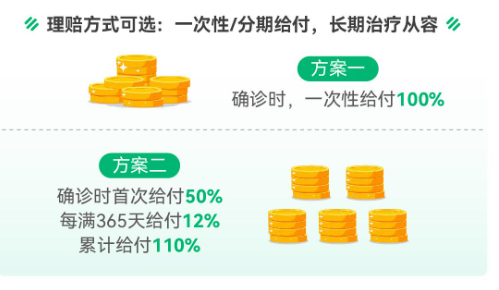
所以龙回首3号B款给了二种选择
一次性领取:在确诊时直接拿 100%保额,对急需大额资金治疗的情况比较适合。
分期领取:确诊时先拿 50%,之后每年领 12%,累计能拿到 110% 保额。分期领取的核心意义,不是多拿一点钱,而是锁定长期稳定的养老现金流。对于长期卧床、常年需要照护的情况更适配,每年都有确定的资金到账,稳稳覆盖护工费、药费、日常开销,可更大程度上避免晚年无钱可用的窘迫。
4. 重磅增值服务
除了保险责任外,它的增值服务完全贴合老年特疾养老需求,四大服务包全覆盖,实用性拉满:健康E家、阿尔茨海默病健康管理、脑科就医直通车、特需信托对接。
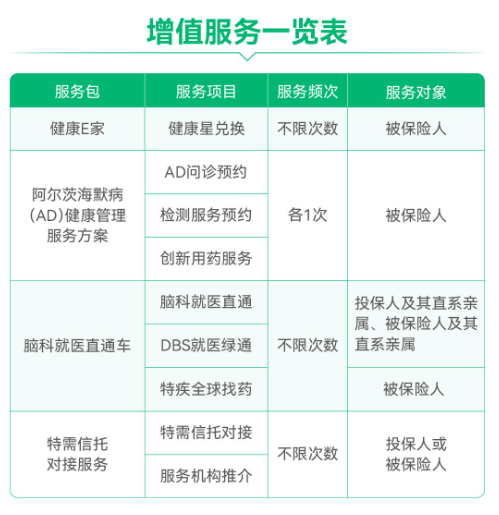
其中脑健康相关的这套服务,专门抓住阿尔茨海默病干预的黄金窗口期,提供一站式医疗服务,争取做到早诊断、早治疗、早康复。
同时整合脑科优质医疗服务资源,提供含门诊、住院、治疗、康复为一体的脑科就医直通解决方案一站式,让服务流程更简化,看病等待时间更短,看诊治疗更专业。不管是长辈出现相关苗头,还是已经患病,都能更省心地对接脑科资源。
咱们举个例子。
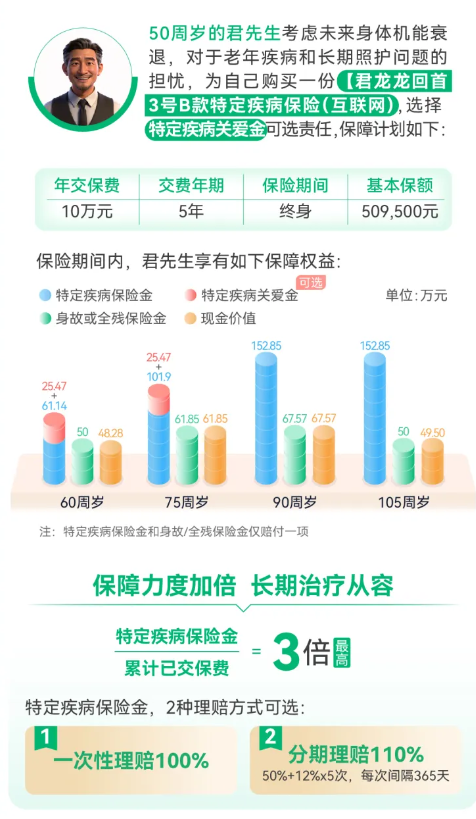
50岁的君先生,考虑到未来身体机能衰退,对老年疾病和长期照护问题挺担忧的,就决定趁自己还年轻,给自己配置君龙龙回首3号B款特定疾病保险(互联网),选择年交10万,交5年,附加特定疾病关爱金可选责任,年交10万,交5年。
咱们来算笔账:
✅ 假如80岁后,若不幸确诊合同约定特疾,最高可获赔约152.85万元(以合同条款为准),足够覆盖长期高端照护、医疗开销;
✅ 即便一辈子健康平安,临了也能给家人留存一笔保险金;
✅ 担心晚年无法自理管钱,可选择分期理赔,细水长流,也能让后续的照护生活更有底气。
写在最后
我们没法预知明天和意外哪个先来,但我们可以趁来得及、有选择的时候,提前做好规划。
晚年最大的体面,不是大富大贵,而是生病有钱治、失能有人管、不用拖累儿女。
面对未来的不确定性,多一份确定的底气,总归是好的
- 09-21
- 09-17